

猛暑対策した物件が、10年後に差をつける|不動産の選び方
2026年8月、カンボジアの不動産に関わる2つのニュースが出ました。一見すると、まったく関係のない話です。1つは、プノンペンの住宅デベロッパーが証券取引所への上場を進めていること。もう1つは、プノンペン都庁が都市型の猛暑対策プロジェクトを発表したことです。ただし、投資家の立場で読むと共通点があります。どちらも「これまで数字に表れてこなかったもの」が、評価の対象になり始めたという話です。片方は財務の透明性、もう片方は気候への対応力です。そこで本記事では、この2つが不動産の価値にどう効いてくるのかを整理します。
先に押さえたい3つのポイント
- 資本市場にアクセスできるデベロッパーが増え、資金調達とガバナンスが洗練されつつある
- 気候変動、とくに都市部の猛暑リスクが、都市計画と不動産価値に直接影響し始めている
- 外資規制と供給過剰を背景に、「どの資産を選ぶか」「誰と付き合うか」の選別眼がこれまで以上に重要になっている
つまり、利回りの計算だけでは足りなくなりました。資本市場の情報と気候リスクを合わせて評価できるかどうか。ここが今後3〜5年の差になると考えられます。
デベロッパーの上場が変えるもの
2026年、プノンペンの住宅デベロッパーであるBorey Vimean Samnang Plc.(BVS)が、カンボジア証券取引所(CSX)への上場を進めています。証券会社の公表情報によれば、IPO株数は3,350万株、公開価格は1株あたり1,200リエル(約0.30米ドル)に設定されました。同社は8月19日にIPOの開示文書を公表。事業内容や財務状況、リスク要因を投資家向けに開示しています。
ここで重要なのは、個別企業の話ではありません。不動産開発会社が「物件販売」だけでなく「株式市場」からも資金を調達する時代になりつつある、という点です。これは銀行融資への依存度を下げ、プロジェクトの継続性と透明性を高める方向の変化です。
■ 上場から学べる3つのこと
- 資本構成が見える:
- 上場によって公開される財務情報から、負債水準や自己資本比率が分かる。どのデベロッパーの物件を選ぶかを判断する際の、信用スコアとして使える
- ガバナンスが上がる:
- 上場企業は取締役会の構成や関連当事者取引の開示など、一定の基準を満たす必要がある。土地を所有できない外国人にとって、ガバナンスの強い相手と組むことは法的リスクの軽減につながる
- 物件から株式への分散ができる:
- 外国人が持てるのは原則としてコンドミニアムの区分所有(2階以上)に限られる。デベロッパー株を組み合わせれば、個別物件のリスクを抑えつつ、市場全体の成長に乗る形も取れる
この案件そのものに投資するかどうかは、別の判断です。ただし「上場を目指すほどの体制を持った企業を選ぶ」という視点は、日本からの投資にも十分応用できます。
猛暑対策という新しい評価軸
2026年8月25日、プノンペン都庁は「都市の高温対策プロジェクト」を発表しました。3年間の計画です。2026年中に市内11カ所へ気象観測装置を設置し、2027年に包括的な「都市型熱波アクションプラン」を策定、2028年から本格実施するという内容です。世界保健機関(WHO)などが支援する枠組みの一環で、都市部の熱波による健康被害を減らすことを目的としています。
投資家にとって重要なのは、これが単なる環境ニュースではない点です。むしろ、将来の都市計画・建築規制・インフラ投資の方向を左右する指標になります。つまり、気候データに基づく都市政策を無視できない時代に入ったということです。
■ 「良い立地」の条件が変わる
これまでプノンペンで「良い立地」といえば、次のような軸で語られてきました。中心業務地区や主要幹線道路へのアクセス。ショッピングモール、学校、病院などの生活インフラへの近さ。BKK1やトンレバサックといった外国人エリアへのアクセスです。
しかし今後は、ここに「熱波に強いかどうか」という軸が加わります。具体的には、次のような点です。
- 緑地・水辺・公園が近く、ヒートアイランド現象が相対的に弱いエリアかどうか
- 将来の都市計画に、街路樹の整備や日陰空間の創出が織り込まれているエリアなのか
- 停電時にも耐えられるよう、断熱設計や自然換気に配慮した建物になっているか
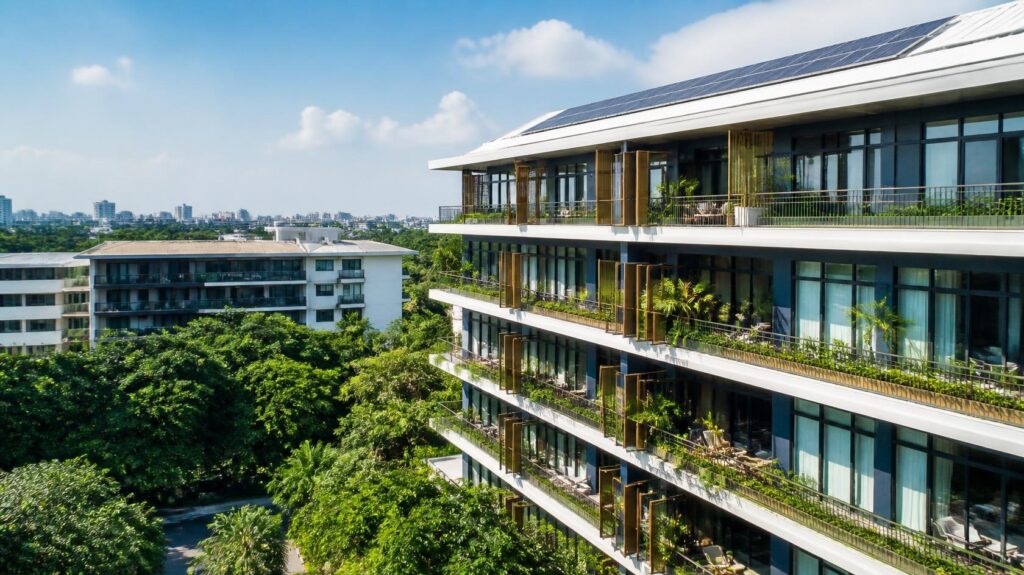
たとえば同じ価格帯のコンドミニアムでも、日射の遮蔽・断熱・共用部の風通しが設計されている物件とそうでない物件では、10年後の空室率や修繕コストに差が出る可能性があります。これは中長期のキャッシュフロー予測に直結する話です。
■ デベロッパーの「気候対応力」を見る
デベロッパーを比較するとき、次の4点をリスト化しておくと実務的です。
- 仕様の具体性:「グリーン」「省エネ」という言葉で終わっていないか。断熱材、窓ガラスの性能、日射遮蔽の設計まで書かれていれば、ひとまず信用できる
- 共用部の設計:植栽と日陰空間が十分にあり、屋外が暑季にも使える作りになっているかを見る
- 水まわりの計画:地下駐車場や機械室の防水・排水について説明があれば、豪雨と洪水を織り込んでいる証拠だ
- 政策変化への姿勢:建築基準の強化など、今後の規制に経営陣がどう答えているかも確認したい
こうした情報は、上場を目指すような企業であれば、開示資料やIRの場で説明される可能性が高まります。したがって、前半で触れた「資本市場へのアクセス」と、この「気候対応力」は、実はつながっています。どちらも、デベロッパーの本気度を測る物差しになるからです。
実践チェックリスト
ここまでを踏まえ、検討時に確認すべき項目を4つの領域に整理します。
1. 法制度と所有形態を整理する
- 外国人は土地を直接所有できない。区分所有(コンドミニアム)やリースホールドなど、自分が取れるスキームを整理する
- 建物の何階から外国人所有が可能か。建物全体の外国人持分割合(通常70%まで)がどうなっているかを確認する
- 必要に応じて、現地法人の設立や信託スキームなど、専門家を交えたスキーム検討を行う
2. マクロ環境と供給状況を押さえる
- 世界銀行やIMFのレポートで、不動産・建設セクターの成長率と価格動向を確認する。2023年以降、価格には調整局面が見られ、供給過剰も指摘されている
- 新規プロジェクトの供給量、とくにコンドミニアムと、賃貸需要のバランスを把握する
3. 相手とプロジェクトを選別する
- IPOや社債発行など、資本市場での実績があるかを調べる
- 過去プロジェクトの引き渡し遅延や、保証の履行実績、評判はどうか
- 猛暑・洪水などの気候リスクを前提にした設計・運営方針が、資料に明記されている
4. 出口と分散を設計する
- 物件売却だけを出口とせず、不動産株など他の形を組み合わせた分散も検討する
- ローカル投資家の参加状況と証券市場の流動性を確認し、売却までの時間とコストを現実的に見積もる
まとめ
- デベロッパーの上場により、財務とガバナンスが外から見えるようになった。相手を選ぶための材料が増えている
- 猛暑対策が都市政策に入ったことで、「良い立地」の条件に気候という軸が加わる
- この2つは別々の話に見えて、同じ方向を指している。開示される情報が増え、選別がしやすくなったということだ
カンボジアの不動産は、新しい段階に入りつつあります。重要なのは2つです。開示資料を積極的に使って、デベロッパーの質を見極めること。そして気候リスクを「コスト」ではなく「価値の差が生まれる場所」として捉えることです。実際、気候対応が進んだ物件とそうでない物件の差は、いまはまだ価格に反映されていません。だからこそ、先に織り込んだ側に余地があります。短期の値上がりを狙うのではなく、10〜20年の都市の成長と気候の変化を前提に組み立てる。それが、これからの現実的なやり方といえるでしょう。